Abertura de contas empresariais nos bancos: guia completo da adesão digital de empresas (2026)
O guia completo da abertura digital de contas empresariais para bancos — o ciclo de vida da adesão de empresas de ponta a ponta, do KYB, do dever de diligência (CDD), dos beneficiários efectivos e dos signatários aos documentos, aos SLA, à auditoria e à criação da conta.
A abertura de uma conta empresarial ou de sociedade é um dos momentos com mais consequências na relação entre um banco e o seu cliente e, para a maioria das instituições da África Oriental, continua a ser um dos mais penosos. Uma empresa chega com uma pasta de certidões, um formulário em papel parcialmente preenchido e vários signatários que raramente estão na mesma sala. O banco, por sua vez, tem de cumprir uma série de obrigações regulamentares antes de se movimentar um único xelim. Este guia percorre todo o ciclo de vida da adesão de empresas pela ordem em que um banco efectivamente o vive e, para cada etapa, remete para um artigo específico que aprofunda o tema. É o ponto central de tudo o que publicamos sobre abertura de contas empresariais, e baseia-se na forma como o sistema de abertura de contas bancárias da Creodata (BAOS) é construído e implementado.
O que é a abertura digital de contas empresariais, e porque é que os bancos abandonam o papel
A abertura digital de contas empresariais substitui o formulário de pedido em papel ou em PDF por um percurso online guiado, estruturado e totalmente rastreado. Em vez de um documento estático que um gestor de cliente reintroduz no sistema, o requerente preenche um assistente (wizard) que valida os dados à medida que avança, grava o progresso entre passos e alimenta um fluxo de trabalho de back-office definido. As razões para abandonar o papel não são estéticas. Os formulários em papel chegam incompletos, perdem páginas, não deixam trilho de auditoria e obrigam a que as verificações de conformidade sejam feitas tarde e manualmente. Tornam também quase impossível responder à pergunta que mais interessa a um director de operações: onde está cada pedido neste momento, e quem o está a atrasar?
Um percurso digital altera a economia da adesão. Recolhe dados limpos e validados uma única vez; encaminha cada pedido por uma sequência coerente de verificações; e produz um registo probatório de cada acção. O BAOS concretiza isto como uma plataforma multi-inquilino (multi-tenant) — várias marcas numa só implementação, cada uma com as suas próprias cores —, construída sobre microsserviços .NET 9 com um backend-for-frontend em Next.js 14 e implementada no Microsoft Azure como aplicação gerida, na própria subscrição do banco. O BAOS também é implementado nas instalações do cliente (on-premises), no próprio centro de dados do banco, instalado e com suporte da Creodata, com PostgreSQL, RabbitMQ, MinIO e Keycloak em vez dos serviços Azure.
O percurso do pedido e o fluxo de trabalho do banco
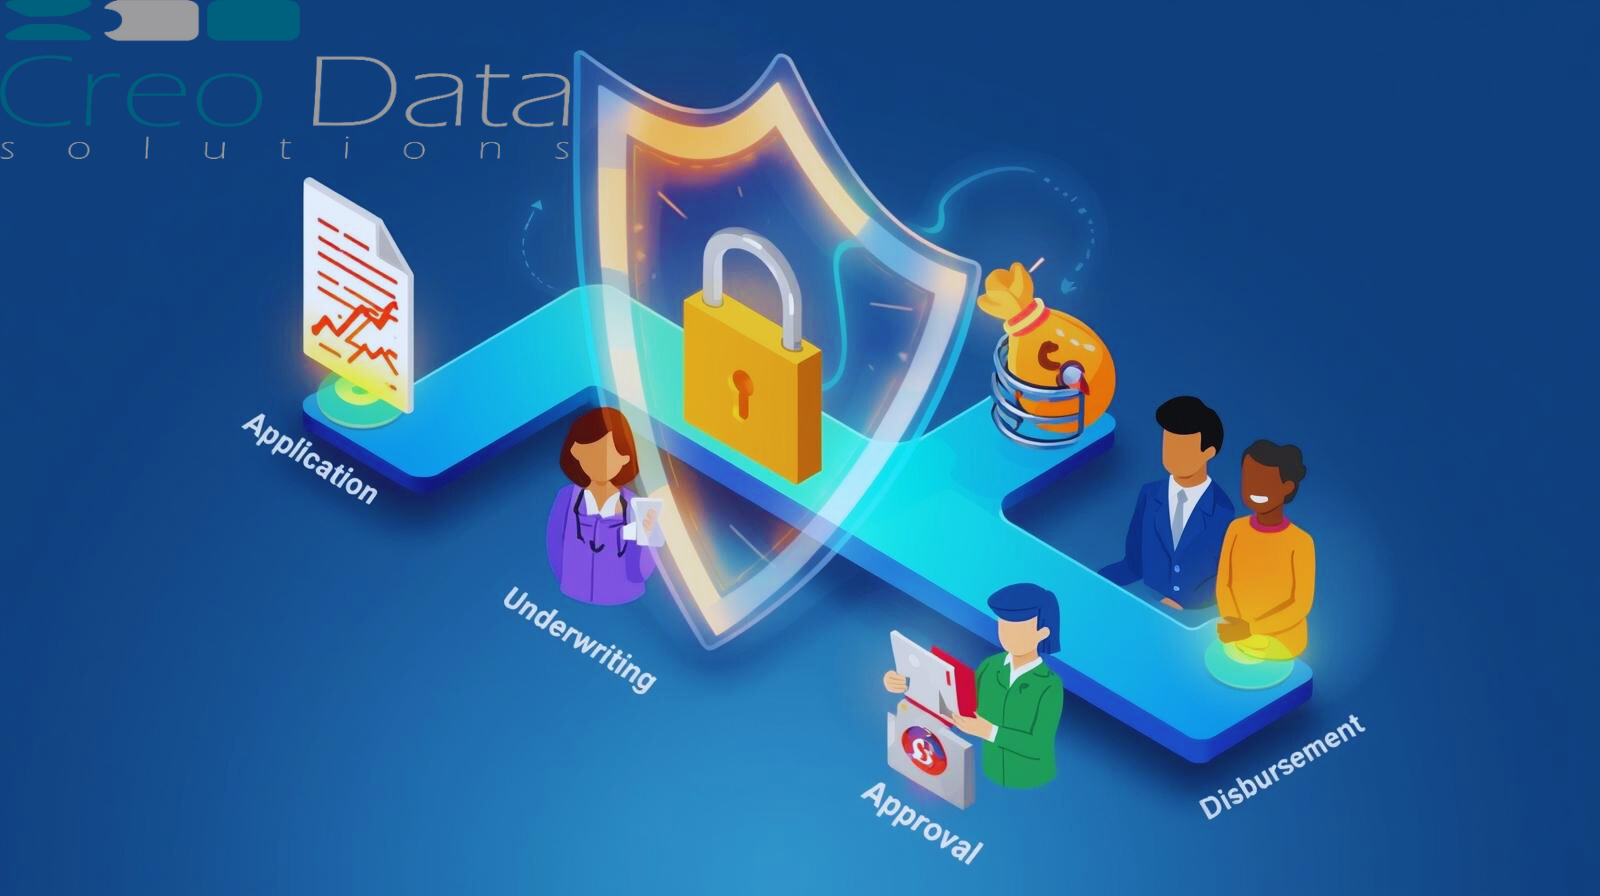
Do lado do requerente, o BAOS é um assistente de nove passos que corresponde directamente ao formulário de abertura de conta empresarial do banco e grava automaticamente um rascunho entre cada passo. A sequência é a seguinte: Business Information (informação da empresa: dados da entidade, KRA PIN, tipo de registo, sector de actividade, volume de negócios e finalidade da conta); Account Selection (selecção da conta: produto, moeda, segmento de clientes); Account Facilities (serviços associados à conta: cartão de débito, livro de cheques, banca móvel e por internet, extractos electrónicos, alertas); Compliance (conformidade: declarações PPE — pessoa politicamente exposta — e FATCA, e intervenientes relevantes); Authorized Signatories (signatários autorizados: até quatro, com identificação e fotografia tipo passe); Signing Mandate (mandato de assinatura: instruções de movimentação e aceitação das condições); um pedido condicional de código curto Lipa Na M-PESA; Board Resolution (deliberação do conselho: pontos da deliberação, representantes autorizados, limites diários); e, por fim, Documents and Review (documentos e revisão). O nosso artigo sobre o processo de abertura de contas de empresas, passo a passoEN percorre toda a sequência tal como um banco a vive.
Vários destes passos têm matizes suficientes para merecerem um tratamento próprio. O peso documental é real, pelo que mantemos uma lista de verificação dos documentos para abertura de contas empresariais no QuéniaEN, que abrange o Certificate of Incorporation (certidão de constituição), o CR12, o certificado do KRA PIN, o Memorandum and Articles of Association (memorando e estatutos) e os restantes documentos. A forma como uma conta é movimentada depende do mandato, que tratamos em signatários autorizados e mandatos de assinatura — isoladamente, conjuntamente, qualquer um ou o sobrevivente (either-or-survivor), ou especial. E, como uma empresa não pode abrir uma conta sem os devidos poderes, a deliberação do conselho de administração para a conta bancária de uma empresaEN merece uma explicação própria. Por detrás do assistente existe o fluxo de trabalho do banco: um analista assume o pedido, verifica os documentos e aprova-o ou rejeita-o (ou pede mais informações ao requerente por e-mail); depois de o sistema bancário central abrir a conta, os colaboradores registam o número de conta no BAOS. Os temporizadores de SLA funcionam nos passos do fluxo de trabalho, um painel mostra o tempo médio de cada passo e os eventos circulam através do Azure Service Bus.
A espinha dorsal da conformidade: KYB, dever de diligência, beneficiários efectivos, filtragem e estatuto fiscal
Na adesão de empresas, tudo serve, em última análise, um objectivo regulamentar. Ao abrigo das directrizes prudenciais do Central Bank of Kenya (o banco central do Quénia) e das obrigações cujo cumprimento é assegurado através do Financial Reporting Centre (FRC), a unidade de informação financeira do Quénia, um banco tem de perceber com quem está a lidar antes de abrir uma conta. Essa disciplina começa pelo «conheça o seu cliente empresarial» (Know Your Business) — verificar que a entidade existe, está devidamente registada e faz aquilo que afirma fazer. O nosso guia KYB (Know Your Business) explicadoEN expõe a vertente da verificação da entidade, enquanto o dever de diligência nas contas empresariaisEN trata da camada de dever de diligência (CDD) e de diligência reforçada que assenta sobre ela.
Uma empresa não é uma pessoa singular, pelo que o banco tem de olhar através da entidade jurídica para as pessoas que a detêm ou controlam. O passo Compliance do assistente recolhe os intervenientes relevantes — administradores, accionistas, sócios ou o empresário em nome individual — e o nosso artigo sobre beneficiários efectivos e intervenientes relevantes na adesãoEN explica como o fazer bem. Essas pessoas, e a própria entidade, têm depois de ser submetidas a filtragem. Tratamos este tema em filtragem de PPE e de sanções na abertura de contaEN e, como a transparência fiscal faz hoje parte da adesão, em FATCA e CRS para contas empresariaisEN. O BAOS identifica todas as pessoas que têm de ser filtradas — administradores, beneficiários efectivos, membros do grupo, co-titulares, signatários —, uma única vez cada uma, e lista-as no pedido para a sua equipa de conformidade; a filtragem propriamente dita é feita na sua ferramenta de filtragem.
A adesão é apenas o primeiro capítulo da relação com o cliente; a obrigação de monitorização mantém-se enquanto a conta estiver aberta. Em vez de repetir aqui essa profundidade, remetemo-la para a nossa série sobre BC/FT. O guia completo da plataforma BC/FT e a abordagem baseada no risco em BC/FT explicam a monitorização contínua, o modelo de avaliação do risco do cliente (CRA) mostra como o risco é pontuado, a filtragem de sanções e de PPE explicada e a diligência reforçada (EDD) aprofundam o quadro da filtragem, e beneficiários efectivos e resolução de entidades aborda o problema, mais difícil, do grafo de participações. Para as instituições cujas obrigações se estendem às comunicações ao FRC, o guia completo das comunicações goAML trata das comunicações a jusante. O software de conformidade BC/FT da Creodata assegura a monitorização após a adesão, o módulo de comunicações goAML trata das comunicações regulamentares, e a nossa consultoria em conformidade em crime financeiro apoia o programa em torno de ambas.
Operações: tempo de processamento, SLA e redução do abandono
Um percurso conforme que demora três semanas continua a perder clientes. Duas métricas operacionais determinam se a adesão digital se paga a si própria: quanto tempo um pedido demora a ser concluído e quantos requerentes desistem antes de terminar. Quanto ao tempo de processamento, o BAOS aplica temporizadores de SLA aos passos do fluxo de trabalho e um painel mostra o tempo médio de cada passo, para que as equipas de operações vejam que passos estão a atrasar os pedidos, em vez de o descobrirem pelas reclamações. O nosso artigo sobre tempo de processamento e SLA na abertura de contasEN explica como definir, medir e defender esses níveis de serviço.
O abandono é a perda mais silenciosa. Formulários longos, requisitos documentais pouco claros e a necessidade de reunir vários signatários levam os requerentes a desistir a meio do processo. A concepção do BAOS assente em gravar e retomar — o requerente pode deixar um pedido incompleto e continuar mais tarde — e o portal de auto-serviço para clientes, onde os requerentes se registam, iniciam sessão e acompanham o estado do pedido através de um token de referência não enumerável, são respostas directas a este problema. O nosso guia sobre como reduzir o abandono na abertura de contasEN apresenta os padrões que mantêm os requerentes em movimento até à submissão.
| Preocupação operacional | O que o banco precisa de ver | Como o BAOS lhe dá resposta |
|---|---|---|
| Tempo de processamento | Tempo em cada etapa face ao objectivo | Temporizadores de SLA nos passos do fluxo de trabalho, um painel do tempo médio por passo |
| Abandono | Onde os requerentes desistem | Rascunhos com gravação e retoma, portal de auto-serviço, acompanhamento do estado |
| Responsabilização | Quem actuou, e quando | Cada acção do fluxo de trabalho registada com o utilizador, a função, a hora e o endereço |
A plataforma: arquitectura multi-inquilino e multimarca, trilho preparado para auditoria e a fronteira com o core banking
A última camada é a própria plataforma, e é a que mais importa às equipas de transformação digital e aos grupos que servem mais do que uma marca. O BAOS é multi-inquilino: várias marcas funcionam numa só implementação, cada uma com as suas próprias cores, e os campos dos formulários, as listas de verificação de documentos, os produtos de conta, os segmentos e os balcões são todos definidos por inquilino, sem alterações ao código, com os dados isolados num esquema por inquilino no PostgreSQL. O nosso artigo sobre adesão multi-inquilino em marca brancaEN explica porque é que essa arquitectura se adequa a grupos bancários, a redes de SACCO (cooperativas de poupança e crédito) e a fornecedores de plataformas.
A auditabilidade não é um acrescento de última hora, mas uma propriedade estrutural. O BAOS regista cada acção do fluxo de trabalho com quem a fez, em que função, quando e a partir de que endereço e dispositivo, e as decisões dos analistas guardam os respectivos comentários; inclui oito funções predefinidas, com restrição por balcão, para que os colaboradores com funções limitadas a um balcão vejam apenas o seu próprio balcão, e protege as sessões com defesas contra CSRF e sessões cifradas, com cada serviço a verificar quem está a chamar. Tratamos este tema em trilho de auditoria da adesão preparado para inspecçõesEN, e o artigo BC/FT preparado para auditoria e princípio dos quatro olhosEN, da nossa série sobre BC/FT, alarga a mesma lógica à monitorização. Descrevemos a plataforma como tendo uma arquitectura preparada para auditoria, e não como detentora de qualquer certificação. Por fim, a adesão termina onde começa o sistema bancário central. O BAOS não abre a conta no seu sistema bancário central: os colaboradores abrem-na nesse sistema e registam o número de conta no BAOS. Uma integração directa seria um projecto à parte; o nosso artigo sobre integração com o core banking e passagem na criação da contaEN aborda-a como um padrão de arquitectura, e não como um conector entregue para uma plataforma bancária central específica.
Perguntas frequentes
Qual é a diferença entre a abertura de contas empresariais e a monitorização BC/FT contínua?
A abertura de contas empresariais é o momento da adesão — recolher e verificar os dados da entidade, os beneficiários efectivos, os signatários e os documentos, realizar as verificações iniciais de conformidade e criar a conta. A monitorização BC/FT contínua é tudo o que se segue ao longo da vida da relação: monitorização de transacções, reavaliação periódica do risco e comunicações regulamentares. O BAOS trata do percurso de adesão até à decisão e ao registo do número de conta, enquanto a Plataforma BC/FT da Creodata e o seu módulo de comunicações goAML dão resposta às obrigações que se mantêm depois de a conta estar activa.
Um banco pode implementar o sistema na sua própria infra-estrutura, e não na cloud?
Sim. O BAOS é implementado no Microsoft Azure como aplicação gerida, na própria subscrição do banco, com App Service, Function Apps, PostgreSQL Flexible Server, Service Bus e Blob Storage. Também é implementado nas instalações do cliente, no próprio centro de dados do banco, instalado e com suporte da Creodata, com PostgreSQL, RabbitMQ, MinIO e Keycloak em vez dos serviços Azure. Os bancos que, por razões regulamentares ou de política interna, tenham de manter os dados no seu próprio ambiente escolhem a implementação nas instalações do cliente, e os dados de cada inquilino ficam isolados num esquema próprio no PostgreSQL.
A adesão digital de empresas já não é uma funcionalidade isolada, mas um ciclo de vida, e este guia é o seu mapa. Para ver como o assistente de nove passos, o fluxo de análise e o registo de auditoria se articulam na sua instituição, explore o sistema de abertura de contas bancárias da Creodata e marque uma demonstração, ou contacte-nos para discutir uma implementação adequada ao seu ambiente.