Soluções de adesão digital para bancos: construir, comprar ou configurar?
O que deve cobrir uma solução de adesão digital para bancos, as três vias para lá chegar (construir, comprar SaaS, configurar um produto implementável), o seu custo a cinco anos e as perguntas a fazer.
Resposta breve: Uma solução de adesão digital para bancos é o software que leva um requerente de um primeiro formulário online até uma conta aberta, sem papel: um pedido guiado para cada tipo de cliente, dados KYC (conheça o seu cliente) e de diligência e declarações recolhidos na origem, uma lista de verificação de documentos, a filtragem de todas as pessoas envolvidas e uma análise de back-office por etapas, com temporizadores de SLA e um trilho de auditoria. Os bancos chegam lá por uma de três vias — construí-la, comprar SaaS ou configurar um produto implementável, como o BAOS, a plataforma de adesão digital e abertura de contas da Creodata — e este guia compara-as.
Todos os bancos concordam hoje que a abertura de conta deve ser digital. O desacordo — e o risco — está na forma de lá chegar. A adesão situa-se num cruzamento delicado: está virada para o cliente (por isso, a experiência conta), é crítica para a conformidade (por isso, a prova conta), é operacionalmente intensa (por isso, o fluxo de trabalho conta) e trata os dados mais sensíveis que um banco recolhe, antes mesmo de existir uma relação (por isso, a residência dos dados conta).
Este guia descreve as três vias realistas para uma solução de adesão digital, o que cada uma custa realmente ao longo de cinco anos e as perguntas de avaliação que põem as diferenças a nu antes da assinatura dos contratos. Complementa o nosso guia do software de abertura de contas bancárias, que trata em profundidade a lista de verificação das funcionalidades.
Primeiro, chegar a acordo sobre o que a «adesão» tem de cobrir
O alargamento descontrolado do âmbito mata os projectos de adesão tarde; a honestidade quanto ao âmbito salva-os cedo. Uma solução de adesão de nível bancário tem de tratar:
- Todos os tipos de cliente que serve — contas empresariais e de sociedades, particulares, de grupo (chamas e grupos de poupança) e conjuntas. Se a solução foi concebida para um único tipo, faça perguntas difíceis sobre os outros; uma ferramenta de abertura digital de contas empresariais não se generaliza automaticamente.
- Recolha KYC/BC/FT (branqueamento de capitais e financiamento do terrorismo) na origem — declarações, beneficiários efectivos e um processo de filtragem que abranja todas as pessoas envolvidas, tal como descrito em adesão KYC nos bancos.
- Um fluxo de trabalho de back-office por etapas — filas, segregação de funções, temporizadores de SLA e decisões com fundamentação registada.
- Alteração de formulários sem projectos — a regulamentação e os produtos mudam; os seus formulários também mudarão, pelo menos trimestralmente.
- Registos com qualidade de auditoria — todo o percurso reconstituível, anos depois.
Com esse âmbito em cima da mesa, as três vias apresentam-se assim.
Via 1 — Construir internamente
A promessa: exactamente o seu processo, a sua marca, as suas integrações, sem fornecedor.
A realidade: uma plataforma de adesão não é uma aplicação, mas várias — um portal do cliente, um motor de formulários, um módulo de conformidade, gestão documental, fluxo de trabalho, notificações, auditoria — e as estimativas que são aprovadas raramente as incluem todas. Um desenvolvimento interno realista, para um âmbito sério, demora 18–24 meses até à primeira entrada em produção, e a organização fica depois dona de um produto permanente: cada nova regulamentação, cada alteração de formulário, cada actualização das frameworks, para sempre.
Quando faz sentido: é uma instituição de nível 1, com uma organização permanente de engenharia de produto, e a adesão é um factor de diferenciação estratégica em que tenciona continuar a investir — ou os seus requisitos são genuinamente diferentes de tudo o que existe no mercado.
A pergunta que a põe à prova: quem altera a secção FATCA no terceiro ano, e quanto custa isso?
Via 2 — Comprar SaaS
A promessa: em produção em semanas, sem infra-estrutura, sempre actualizado.
A realidade: do ponto de vista funcional, as plataformas SaaS de adesão mais sólidas são boas. O atrito é estrutural: os documentos de identidade, as listas de participações e as declarações dos seus requerentes ficam na cloud multi-inquilino do fornecedor, na jurisdição do fornecedor, sob as chaves do fornecedor. Para muitos conselhos de administração, reguladores e bancos centrais — sobretudo em África, no Golfo e em partes da Ásia — isso situa-se algures entre «difícil» e «não». As regras de localização dos dados previstas na legislação de protecção de dados, as directrizes sobre subcontratação e as expectativas de supervisão apontam todas no mesmo sentido: dados bancários sensíveis dentro de uma infra-estrutura controlada pela instituição.
Quando faz sentido: o seu regulador e o seu conselho de administração estão confortáveis, os seus volumes são modestos e a rapidez vale mais do que o controlo.
A pergunta que a põe à prova: peça ao fornecedor que ponha por escrito onde residem os dados, quem lhes pode aceder e o que lhes acontece se sair.
Via 3 — Configurar um produto implementável
A promessa: a economia de um produto, com os dados a residirem dentro da instituição — o software é entregue como pacote numa infra-estrutura que controla e é depois configurado de acordo com os seus formulários, marcas e fluxo de trabalho.
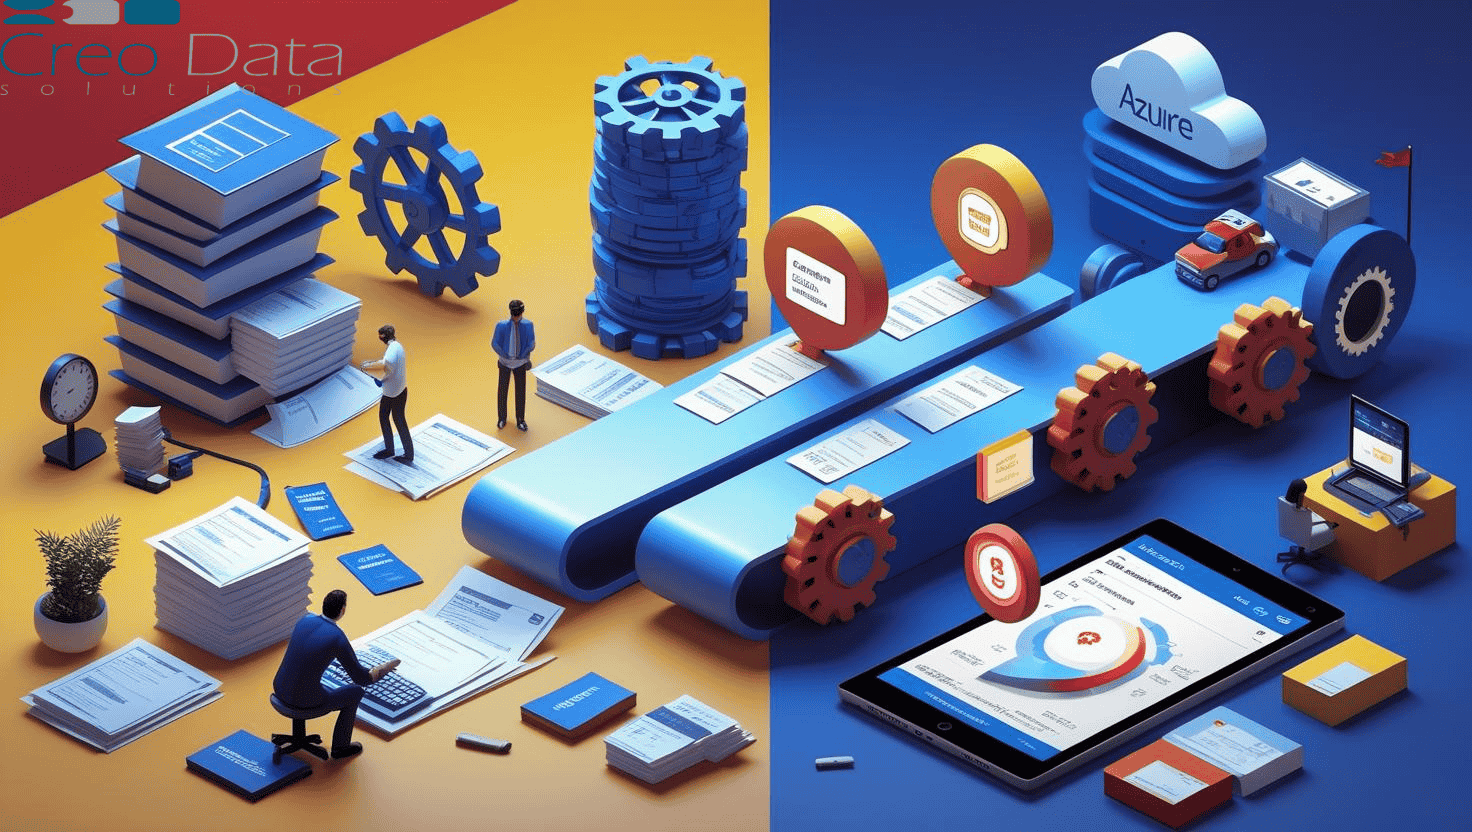
A realidade: este modelo amadureceu depressa, em grande parte porque os marketplaces de cloud o industrializaram. Uma Azure Managed Application, por exemplo, implementa toda a pilha tecnológica do fornecedor na sua subscrição Azure: os dados nunca saem do seu inquilino (tenant), enquanto o fornecedor opera, actualiza e dá suporte ao software através de um acesso de publicador controlado — sem VPN nem credenciais partilhadas. Os mesmos produtos oferecem normalmente uma variante nas instalações do cliente (Kubernetes no seu centro de dados) para as instituições cujos reguladores o exijam.
«Configurar» é a palavra que sustenta todo o modelo. A diferença entre uma boa e uma má experiência nesta via está na parte do seu processo que é configuração, e não personalização: formulários que a sua equipa edita num construtor de formulários sem códigoEN, produtos e balcões definidos numa consola de administração, marcas acrescentadas como inquilinos — por oposição a pedidos de alteração dirigidos à equipa de entrega do fornecedor.
Quando faz sentido: pretende o perfil de custos e o roteiro de evolução de um produto, os seus dados têm de ficar no seu ambiente e quer ter nas suas mãos as alterações de formulários e de processos.
A pergunta que a põe à prova: peça uma demonstração ao vivo de um utilizador de negócio a alterar um formulário publicado — e do que acontece aos pedidos já em curso.
Como se comparam as três vias em custo total?
Pense em totais a cinco anos, e não em preços do primeiro ano:
| Rubrica de custo | Construir | SaaS | Produto implementável |
|---|---|---|---|
| Investimento inicial | Muito elevado (18–24 meses de uma equipa) | Baixo | Baixo a moderado (implementação + configuração) |
| Custos recorrentes | A massa salarial da sua equipa de engenharia | Comissões por utilizador ou por pedido, que crescem com o sucesso | Preço fixo do plano + a sua própria infra-estrutura |
| Alterações de formulários/processos | A sua lista de pendências, o seu custo | Tickets ao fornecedor ou serviços profissionais | Os seus próprios administradores, custo quase nulo |
| Saída | Não aplicável (a solução é sua) | Negociação da exportação dos dados | Dados já na sua base de dados |
Como ponto de referência público para a terceira via: o BAOS publica no Azure Marketplace planos mensais de preço fixo (1 500–6 000 USD/mês, consoante o nível), com a infra-estrutura Azure facturada à parte, na própria subscrição do banco — normalmente entre 40 e 80 USD/mês nas implementações de gama de entrada. Seja qual for a solução que avalie, ponha os respectivos números no formato desta tabela e alargue-os a cinco anos; o preço por pedido do SaaS, em particular, altera a classificação à medida que os volumes crescem.
O que deve constar da grelha de avaliação?
Para além do custo, seis critérios distinguem as soluções:
- Cobertura dos tipos de conta. Os quatro tipos — empresariais, particularesEN, de grupoEN, conjuntas — activados de acordo com a sua gama de produtos.
- Profundidade da conformidade. Declarações estruturadas, populações de filtragem derivadas com acompanhamento da cobertura, espaços para documentos por pessoa, validação do responsável registada no processo.
- Quem controla a mudança. Quem edita os formulários, as listas de verificação, os produtos, os balcões e as marcas — a sua instituição ou o fornecedor? Com que controlos (controlo de versões, dupla validação ou maker-checker, pré-visualização)?
- Instrumentação operacional. Temporizadores de SLA por etapa, alertas de incumprimento, análise do funil por passo do formulário — os números por detrás do tempo de processamentoEN.
- Qualidade da prova. Auditoria apenas de acréscimo (append-only), com os valores antes e depois; pedidos apresentados exactamente como foram submetidos, na versão do formulário em que foram preenchidos.
- Postura em matéria de IA. Os assistentes que guiam os requerentes e pré-verificam documentos são valiosos; uma IA capaz de aprovar, verificar ou submeter é um sinal de alarme em matéria de governação. A distinção é traçada com nitidez em a IA na adesão de clientes bancáriosEN.
A forma da decisão
Quando a tabela é honesta, a maioria das instituições chega à mesma conclusão: construir fica reservado a quem quer estar no negócio do software; o SaaS é condicionado pelo local onde os dados podem residir; e a via do produto implementável — implementado a partir de um marketplace na cloud do próprio banco, ou em contentores no seu próprio centro de dados, configurado em vez de personalizado — ocupa o meio-termo em que se encontra, de facto, a maioria dos bancos.
É essa a via seguida pelo BAOS — o sistema de abertura de contas bancárias: uma Azure Managed Application na sua própria subscrição ou uma implementação nas instalações do cliente, no seu próprio centro de dados, instalada e com suporte da Creodata, quatro tipos de conta, um construtor de formulários sem código cujos formulários podem ter versões em inglês e suaíli, um fluxo de análise com temporizadores de SLA nos seus passos e preços de plano fixos e públicos. Marque uma demonstração e traga-lhe a sua pergunta de avaliação mais difícil.
Perguntas frequentes
O que é uma solução de adesão digital para bancos?
É o software que leva a abertura de conta para o digital, de ponta a ponta: o requerente preenche um formulário guiado para o seu tipo de conta, os dados KYC e as declarações de pessoa politicamente exposta (PPE) e FATCA/CRS são recolhidos como campos estruturados, os documentos são reunidos de acordo com uma lista de verificação, todas as pessoas ligadas à conta são submetidas a filtragem, e os colaboradores analisam e aprovam o pedido em etapas por função, com temporizadores de SLA e um trilho de auditoria apenas de acréscimo.
O que deve incluir a plataforma de adesão digital de um banco?
Todos os tipos de cliente que o banco serve (empresas, particulares, grupos e contas conjuntas), recolha KYC/BC/FT na origem, um fluxo de trabalho de back-office por etapas com segregação de funções, formulários que a própria equipa do banco pode alterar sem um projecto de software, e registos com qualidade de auditoria que reconstituem todo o percurso, anos depois.
Quanto custa o software de adesão digital para bancos?
Depende da via. Um desenvolvimento interno é um programa de engenharia de vários anos, a que se soma a propriedade permanente; o SaaS é uma subscrição por pedido ou por utilizador, com os dados na cloud do fornecedor; um produto implementável é uma licença mais a sua própria infra-estrutura. Como referência pública, o Creodata BAOS publica planos no Azure Marketplace desde 1 500 USD por mês, para uma única marca, até 6 000 USD por mês, para uma configuração empresarial com marcas ilimitadas, com a infra-estrutura Azure facturada à parte.
Onde residem os dados dos requerentes em cada via?
Num desenvolvimento interno, na sua própria infra-estrutura. No SaaS, na cloud multi-inquilino e na jurisdição do fornecedor, sob as chaves do fornecedor — o ponto que muitos conselhos de administração e reguladores em África, no Golfo e em partes da Ásia não aceitam. Na via da configuração, na sua própria subscrição Azure ou no seu próprio centro de dados, enquanto o fornecedor opera o software através de um acesso controlado.